
24 October 2026
Elétrico vs combustão: custo total de utilização para PME
Uma análise detalhada do custo total de utilização entre veículos elétricos e modelos a combustão para empresas. Conheça os benefícios fiscais e os novos apoios previstos para renovação de frotas.
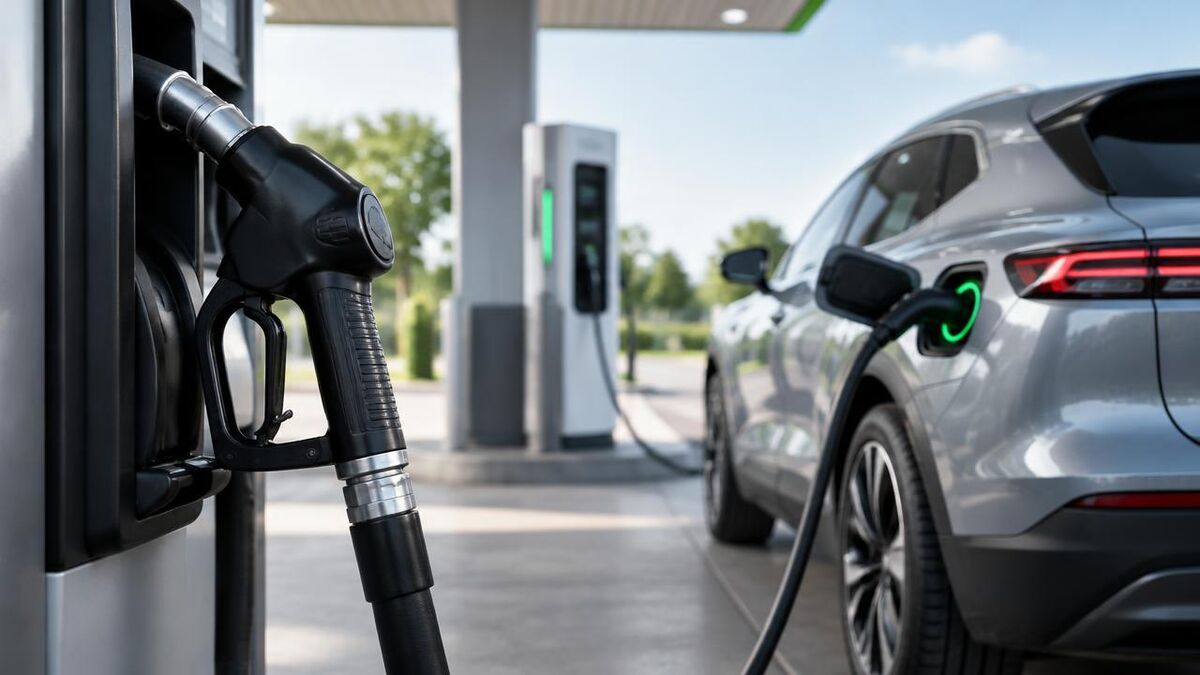
Análise do Custo Total de Utilização: Elétrico versus Combustão
Ao analisar a renovação da frota de uma pequena ou média empresa, focar a decisão exclusivamente no valor facial de aquisição pode conduzir a erros estratégicos. O Custo Total de Utilização (TCO - Total Cost of Ownership) contempla a totalidade dos encargos suportados ao longo do ciclo de vida da viatura, integrando custos de compra, tributação associada, gastos de abastecimento e despesas de manutenção regular.
Em termos operacionais, o comparativo entre viaturas a combustão fóssil e automóveis 100% elétricos revela uma discrepância substancial a favor da mobilidade elétrica. O quadro fiscal português e as medidas de financiamento público criam condições excecionais para reduzir os custos operacionais das empresas que planeiam modernizar as suas viaturas.
Vantagens fiscais em sede de IRC, IVA e encargos fixos
O regime tributário aplicado às empresas em Portugal estabelece uma distinção muito clara entre viaturas térmicas e alternativas com motorização 100% elétrica. Na aquisição e exploração empresarial de frotas, destacam-se os seguintes fatores fiscais:
- Dedução integral do IVA: É legalmente permitida a dedução a 100% do IVA suportado na compra de veículos 100% elétricos cujo valor de aquisição não ultrapasse 62.500 € sem IVA. Além disso, as despesas de eletricidade afetas ao carregamento destas viaturas beneficiam igualmente de dedução integral de IVA.
- Tributação Autónoma a 0%: Enquanto os veículos convencionais sofrem taxas penalizadoras em sede de IRC, os veículos elétricos novos com valor de aquisição até 62.500 € beneficiam de uma taxa de 0% de Tributação Autónoma. Acima deste montante, incide apenas uma taxa de 10%.
- Limites de depreciação fiscal: As amortizações fiscalmente aceites como custo dedutível estendem-se até ao patamar de 62.500 € para modelos elétricos, ao passo que nos veículos com motor a combustão esse limite fica reduzido a apenas 25.000 € (e 50.000 € para híbridos plug-in).
- Isenções tributárias de IUC e ISV: As viaturas elétricas usufruem de isenção total de Imposto Único de Circulação (IUC) e de isenção a 100% de Imposto sobre Veículos (ISV), retirando despesas fixas anuais e de matrícula ao orçamento da empresa.
Custos de abastecimento e manutenção de rotina
No quotidiano de exploração, a eletricidade proporciona um custo por quilómetro rodado significativamente inferior face ao gasóleo ou à gasolina, assegurando uma poupança recorrente na tesouraria corporativa. A arquitetura de um veículo elétrico, por dispensar elementos como correias de distribuição, embraiagens complexas, velas de ignição e sistemas de escape, requer também menos intervenções de manutenção corretiva e preventiva, reduzindo o período de imobilização dos veículos de serviço.
O impacto do programa Frota + Verde em 2027
As perspetivas de renovação de frota tornam-se ainda mais favoráveis com o programa Frota + Verde, desenhado no quadro do Plano Social para o Clima submetido pelo Governo a Bruxelas. O programa dispõe de uma dotação prevista de 228 milhões de euros e visa apoiar a transição para cerca de 13.700 viaturas elétricas em aproximadamente 9.000 microempresas, sendo possível preparar o processo através do Start Frota.
As diretrizes conhecidas incluem critérios rigorosos de elegibilidade:
- Estrutura da empresa: Microempresas com menos de 10 trabalhadores e com volume de negócios anual até 2 milhões de euros.
- Fatura energética mínima: O peso dos custos com combustíveis deve atingir, pelo menos, 5% dos custos totais da empresa.
- Nível de apoio e viaturas: Comparticipação prevista até 100% do valor elegível sem IVA, com o limite de financiamento por veículo e categorias elegíveis dependentes de confirmação final, permanecendo o detalhe sujeito ao aviso oficial. Encontra-se em análise a viabilização de financiamento para até 2 veículos elétricos por empresa.
- Obrigatoriedade de abate: O incentivo impõe o abate formal de um veículo com motor a combustão por cada veículo 100% elétrico novo introduzido. Pequenos operadores de táxi enquadrados como microempresas estão igualmente contemplados nesta transição.
- Apoio a postos de carregamento: Estão programados incentivos adicionais destinados à instalação de carregadores próprios nos espaços das organizações.
O calendário de submissões e o detalhe final dos tetos máximos por viatura dependem da regulamentação a publicar pelo Fundo Ambiental, pelo que a consulta dos critérios definitivos está sujeita ao aviso oficial.
Como a Start PME pode ajudar
Gerir a candidatura a incentivos públicos exige antecipação e conformidade técnica integral para garantir o acesso aos montantes disponíveis. A Start PME disponibiliza o serviço Start Frota para assessorar microempresas na preparação da candidatura à aquisição de até 2 viaturas elétricas com abate.
O processo inicia-se com um pré-registo online gratuito e verificação de NIF. Após esta fase, mediante um honorário inicial de 100 € + IVA, a equipa da Start PME trata da recolha e análise documental: certidão permanente, certificação PME emitida pelo IAPMEI, IES, declarações de situação regularizada na Autoridade Tributária e Segurança Social, orçamentos formais dos veículos pretendidos e documentos da viatura destinada ao abate. Com os dados qualificados, a equipa estrutura a submissão logo que a abertura seja oficializada e garante o acompanhamento através da área de cliente.